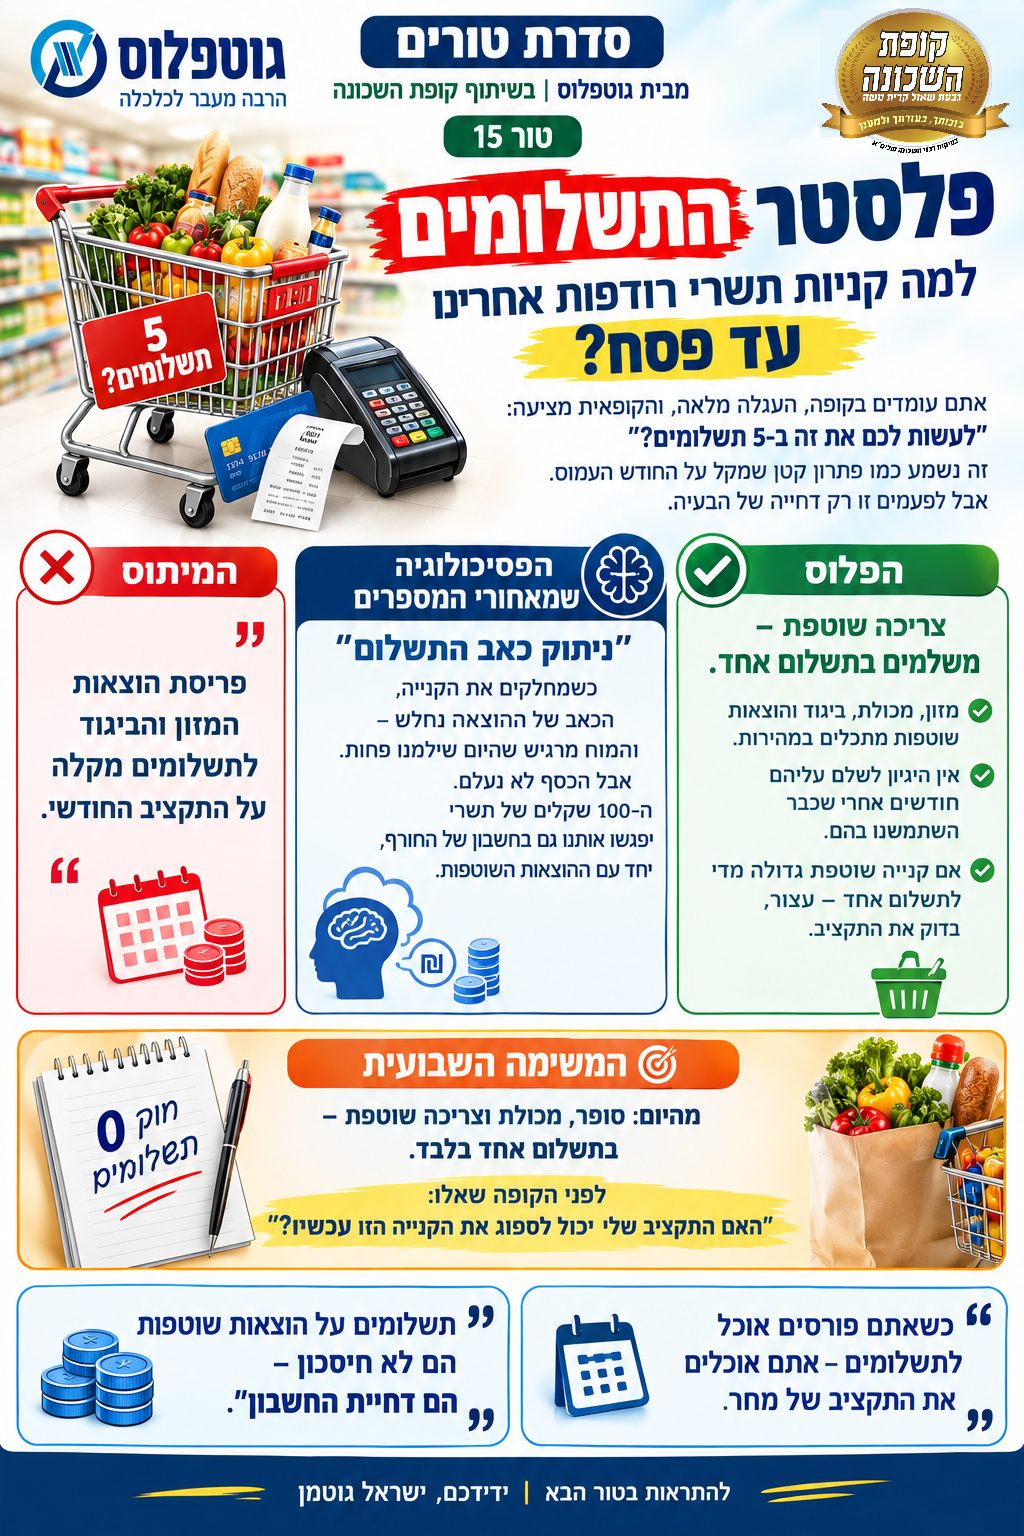
"לעשות לכם ב-5 תשלומים?" – איך קניות תשרי רודפות אחרינו עד פסח.
אתם עומדים בקופה בסופרמרקט רגע לפני העומס הגדול. העגלה מלאה כל טוב, והקופאית שואלת את השאלה המוכרת: "לעשות לכם את זה ב-5 תשלומים?". אנחנו חושבים על החודש העמוס, נאנחים, ועונים "כן". נדמה לנו שהרגע הקלנו על עצמנו, אבל בפועל – הרגע ירינו לעצמנו ברגל.
המיתוס
"פריסת הוצאות המזון והביגוד לתשלומים עוזרת ״להחליק״ את ההוצאה הכבדה ומקלה על התקציב החודשי השוטף."
הפסיכולוגיה שמאחורי המספרים
- כאן פועלת התופעה של ניתוק "כאב התשלום".
- כאשר אנחנו מחלקים הוצאה, אנחנו דוחים את הכאב לעתיד המעורפל ומשלים את עצמנו שהיום "חסכנו".
- המוח שלנו מתקשה להפנים שה-100 שקלים שנדחו לחודשי החורף, יפגשו שם את ההוצאות השוטפות של החורף (ואת תחילת ההיערכות לפסח). אנחנו פשוט אוכלים היום את הכסף של מחר.
הפלוס
- הכלל הכלכלי הבסיסי קובע: לא פורסים לתשלומים צריכה שוטפת.
- מזון, בגדים ואירוח מתכלים תוך ימים או שבועות בודדים. אין שום היגיון כלכלי להמשיך לשלם עליהם חודשים ארוכים אחרי שהם כבר לא קיימים.
- פריסה לתשלומים של הוצאות מחיה שוטפות היא הדרך המהירה ביותר לאבד את השליטה על תזרים המזומנים של המשפחה בשנה הקרובה.
המשימה המעשית שלכם השבוע
אמצו מעכשיו את "חוק ברזל 0 תשלומים" על צריכה שוטפת: כל קנייה בסופר, כל השלמה במכולת – מתבצעת בתשלום אחד בלבד (או במזומן/דביט).
אם הסכום בקופה גדול מכדי שתוכלו לספוג אותו בתשלום אחד החודש, המשמעות היא שאתם קונים מעבר ליכולת האמיתית שלכם, ועליכם לחזור שלב אחד אחורה ולהדק את התכנון מראש.
לפני הקופה שאלו: "האם התקציב שלי יכול לספוג את הקנייה הזו עכשיו?"
כשאתם פורסים אוכל לתשלומים – אתם אוכלים את התקציב של מחר.
תשלומים על הוצאות שוטפות הם לא חיסכון – הם דחיית החשבון.
הצלחה רבה, נתראה בטור הבא!
ידידכם, הרב ישראל גוטמן – גוטפלוס, הרבה מעבר לכלכלה